הגדלת רווחיות בחברת ניהול מבנים באמצעות התייעלות וצמצום הוצאות
הגדלת רווחיות בחברת ניהול מתחילה בזיהוי שעות עבודה והוצאות שוחקות. למדו איך לייעל גבייה, לאתר דליפות רווח ולצמצם הוצאות בלי לפגוע בשירות, בצעדים מדידים.
רווחיות לא משתפרת רק באמצעות הגדלת דמי הניהול. הגדלת הרווחיות בחברת ניהול מתחילה בזיהוי המקומות שבהם שעות עבודה, הוצאות קטנות ותהליכים ידניים שוחקים את הרווח. כששיעור הרווח נמוך מ־15% מהמחזור, יש בעיה ברווחיות, ולכן חשוב להבין מה גורם לה לפני שמחליטים על שינוי.
אתם מכירים את העומס: גבייה שמצריכה תזכורות, פניות דיירים שמתפזרות בין ערוצים והוצאות שוטפות שקל לפספס. הגדלת רווחיות בחברת ניהול לא מחייבת קיצוץ גורף או פגיעה בשירות. היא מתחילה בתמונה ברורה של ההוצאות, המשימות והזמן שהצוות משקיע.
במאמר תגלו איך אוטומציה יכולה להפחית עבודה ידנית, איך לאתר הוצאות קטנות שמצטברות ואיך לזהות דליפות רווח. כך תוכלו להבין מה כדאי לשנות, למדוד את השפעת השינוי על התוצאות ולקדם הגדלת רווחיות בחברת ניהול באמצעות שליטה טובה יותר בפעילות.
נקודות מפתח
- מפו משימות ידניות שחוזרות בגבייה ובשירות, ובחנו היכן אוטומציה יכולה לפנות זמן לצוות.
- עברו באופן שיטתי על חיובי הבנק וכרטיסי האשראי כדי לזהות הוצאות קטנות שאינן תורמות לפעילות.
- בדקו תמחור, עומסי עבודה ותהליכים בכל בניין כדי לאתר נקודות שבהן הכנסות נשחקות.
- מערכת ניהול גבייה דיגיטלית, טיפול בקריאות שירות ותקשורת מרוכזת עם דיירים עוזרים להפוך את המעקב התפעולי למסודר יותר.
תוכן העניינים
- התייעלות תפעולית ואוטומציה
- זיהוי וצמצום הוצאות קטנות
- מיפוי דליפות רווח
- Build App | תוכנה לניהול בניינים - גבייה, אחזקה ודיירים במקום אחד: מערכת ניהול גבייה דיגיטלית
התייעלות תפעולית ואוטומציה
בחברת ניהול מבנים, שעות עבודה רבות מתפזרות בין גבייה, פניות דיירים ותיאום ספקים. התחילו במיפוי של שבוע עבודה אחד: רשמו כל משימה חוזרת, מי מבצע אותה וכמה שלבים היא כוללת. למשל, טיפול בתזכורת תשלום ידנית עשוי לכלול איתור החוב, ניסוח הודעה ומעקב אחר התגובה. כך תוכלו לזהות תהליכים שבהם מידע עובר בין קובץ, הודעה ושיחת טלפון. ככל שיש יותר העברות ידניות, כך גדל הסיכוי לעיכוב או לפנייה שנשכחת.
בחרו משימה חוזרת אחת לאוטומציה, כגון תזכורות גבייה או ניתוב קריאות שירות. הגדירו מראש מה מפעיל את התהליך, למי נשלחת הודעה ואיך מתעדים את התוצאה. לאחר ההטמעה, השוו את מספר הפעולות הידניות ואת זמן הטיפול לנתונים שאספתם קודם. השאירו נקודת בקרה אנושית למקרים חריגים, למשל כשפרטי הדירה אינם תואמים. כך האוטומציה מפחיתה את הטיפול השגרתי, בלי לוותר על שיקול דעת במצבים שדורשים בדיקה.
אל תעתיקו אוטומטית שיעורי רווח מתחומים אחרים. לפי משרד האוצר, במודל Cost+, שיעור הרווח המקובל למרכזי מו״פ בינלאומיים הוא 5%-12% מעל עלות הפעילות. זהו נתון על מרכזי מו״פ, לא יעד לחברת ניהול מבנים. לפי מבקר המדינה, בדוח הוגדרו רווחים לא־מחולקים עודפים כרווחים ששיעורם יותר מ־25% מכל הכנסות החברה. גם נתון זה מתאר הגדרה בדוח, ולא יעד תפעולי לחברה שלכם.
כדי למדוד התייעלות באופן שימושי, עקבו מדי חודש אחר שלושה מדדים:
- שעות צוות שהוקדשו לכל תהליך חוזר.
- מספר פניות שנותרו ללא טיפול או תיעוד.
- זמן שעבר מקבלת פנייה עד לסגירתה.
השוו בין המדדים לפני השינוי ואחריו. אם זמן הטיפול התקצר, אך פניות עדיין נותרות פתוחות, בדקו את שלב המעקב. כך תוכלו לבחון את תרומת האוטומציה לתפעול, ולא רק את עצם התקנתה.
זיהוי וצמצום הוצאות קטנות
הוצאות קטנות נוטות להיבלע בין חשבונות הבניינים והוצאות המשרד. עסקים רבים מוציאים אלפי שקלים בחודש על חיובים שאינם מוסיפים ערך. בחברת ניהול, אלה עשויים להיות מנויים כפולים, עמלות, שירותים שלא משתמשים בהם או רכישות משרדיות שחוזרות בלי בקרה. כל חיוב נראה שולי בנפרד, אך הצטברותם מקטינה את הרווח הזמין לתפעול ולצמיחה.
קבעו בדיקה חודשית של חשבונות הבנק וכרטיסי האשראי. עברו על החיובים מול מטרתם, הבניין או העובד שהשתמש בשירות, ותדירות השימוש. סריקה חודשית של חשבונות בנק וכרטיסי אשראי וביטול הוצאות מיותרות עשויים להחזיר לעסק 5%-10% רווח מיידי. כדי להפוך את הבדיקה לעקבית, חלקו את החיובים לשלוש קבוצות: חיוני, נדרש לבדיקה, ומיותר. בדקו כל חיוב בקבוצת הביניים לפני חידוש או תשלום נוסף.
בדוגמת ההוצאות של העסק, במרץ הן הסתכמו ב־124,000 שקלים. השתמשו ברשימה מסודרת כדי להבין אילו רכיבים חוזרים מדי חודש ואילו השתנו. לכל הוצאה שנראית חריגה, רשמו את הסכום, הספק, מטרת החיוב והפעולה הנדרשת. כך תוכלו להבחין בין עלות חד־פעמית לבין חיוב חוזר, ולפעול מול הנתונים במקום לבטל שירותים באופן גורף.
- אתרו מנויים או שירותים כפולים בין המשרד לבניינים.
- בדקו עמלות וחיובים קבועים בכרטיסי האשראי ובבנק.
- בטלו הוצאה רק לאחר שווידאתם שאינה נדרשת לתפעול.
- תעדו את החיסכון ואת מועד הבדיקה הבאה.
תעדו כל החלטה כדי להשוות בין חודשים ולבדוק אם הביטול אכן צמצם את ההוצאות. אם חיוב קשור לבניין מסוים, תעדו גם את השיוך שלו, כדי להבחין בין הוצאות החברה להוצאות הבניין.
כדאי להפוך את המעקב להרגל ניהולי ולא להסתפק בתחושת בטן. בחנו אם כל הוצאה קטנה עדיין משרתת צורך ברור, והשוו את מטרת החיוב לתועלת שמתקבלת ממנו. מאחר שעסקים רבים מוציאים אלפי שקלים בחודש על הוצאות קטנות שאינן מוסיפות ערך, גם חיובים שנראים זניחים ראויים לבדיקה. סריקה חודשית של חשבונות בנק וכרטיסי אשראי וביטול הוצאות מיותרות עשויים להחזיר לעסק 5%-10% רווח מיידי.
בטבלת הדוגמה, הוצאות העסק במרץ הן 124,000 שקלים. התייחסו לסכום כנקודת ייחוס להשוואה מול בדיקות עתידיות, ובחנו אם החלטות הצמצום משתקפות בו. התמקדו בהוצאות שאינן מוסיפות ערך, אך השאירו על כנם חיובים שמטרתם ברורה ונחוצה לתפעול.
מיפוי דליפות רווח
בחברת ניהול, סך ההכנסות לא תמיד מגלה אילו בניינים תורמים לרווח. התחילו בכרטיס נפרד לכל בניין, ובו רשמו הכנסות, שעות טיפול, הוצאות תפעול ומשימות חריגות. לאחר מכן השוו בין הבניינים. למשל, בניין שמייצר פניות שירות רבות עשוי לדרוש יותר זמן צוות, גם כשההכנסה ממנו דומה לזו של בניינים אחרים. המיפוי עוזר לזהות פער בין ההכנסה להיקף העבודה בפועל.
בדקו גם דליפות שנוצרות כשפעולה הושלמה אך לא תועדה או חויבה. עברו על קריאות שירות, תוספות שבוצעו לבקשת הוועד, גבייה שלא הושלמה וזמן שהושקע בטיפול חוזר. לכל מקרה, רשמו מה קרה, באיזה בניין, האם נוצרה הכנסה, ומה מנע את רישומה. כך תבדילו בין טעות נקודתית לבין תהליך שחוזר ומצמצם את הרווח. עסקים שביצעו מיפוי של דליפות רווח דיווחו על שיפור ברווח בשיעור של 10%-20%.
תמחור הוא נקודת בדיקה נוספת. מומלץ לבדוק את התמחור של העסק בכל רבעון, כדי לזהות שירותים שאינם רווחיים ולמנוע שחיקה. בחברות ניהול, בחנו בנפרד את היקף המשימות בכל בניין, את מורכבות הטיפול ואת הזמן שהצוות משקיע. עסקים רבים אינם מעדכנים תמחור במשך שנתיים או שלוש שנים, אף שעלויות השוק עשויות לעלות בתקופה זו. השוו בין תנאי ההתקשרות הקיימים לבין העבודה שנעשית בפועל.
כדי להפוך את המיפוי לתהליך עבודה, קבעו אחראי, תעדו חריגות וסכמו את הממצאים אחת לרבעון. התחילו בפער שחוזר בכמה בניינים, או בבעיה שמצריכה טיפול ידני רב. לאחר מכן החליטו אם נדרש שינוי בתהליך, מעקב גבייה או עדכון תמחור. תעדו את ההחלטה ואת המדד שתעקבו אחריו, כדי לבדוק ברבעון הבא אם צמצמתם את מקור הדליפה.
בטבלת חלוקת ההוצאות, יעד הוצאות השכר הוא 33% מהמחזור. בחנו את הנתון לצד שעות הטיפול והמשימות החריגות שתיעדתם, ולא כמספר מנותק: כך אפשר להבחין בין צוות שמושקע בבניין עתיר עבודה לבין הוצאה שאינה מוסברת בהיקף השירות. כאשר הפער נמשך, בדקו את רישום השעות, חלוקת העבודה והחיוב על משימות נוספות, ואז קבעו פעולה ממוקדת ובחנו את השפעתה במעקב הבא.
הפרידו גם בין עלות העבודה השוטפת לבין הזמן שהוקדש לתיקונים חוזרים, כדי לזהות היכן נדרש שינוי.
Build App | תוכנה לניהול בניינים — גבייה, אחזקה ודיירים במקום אחד: מערכת ניהול גבייה דיגיטלית
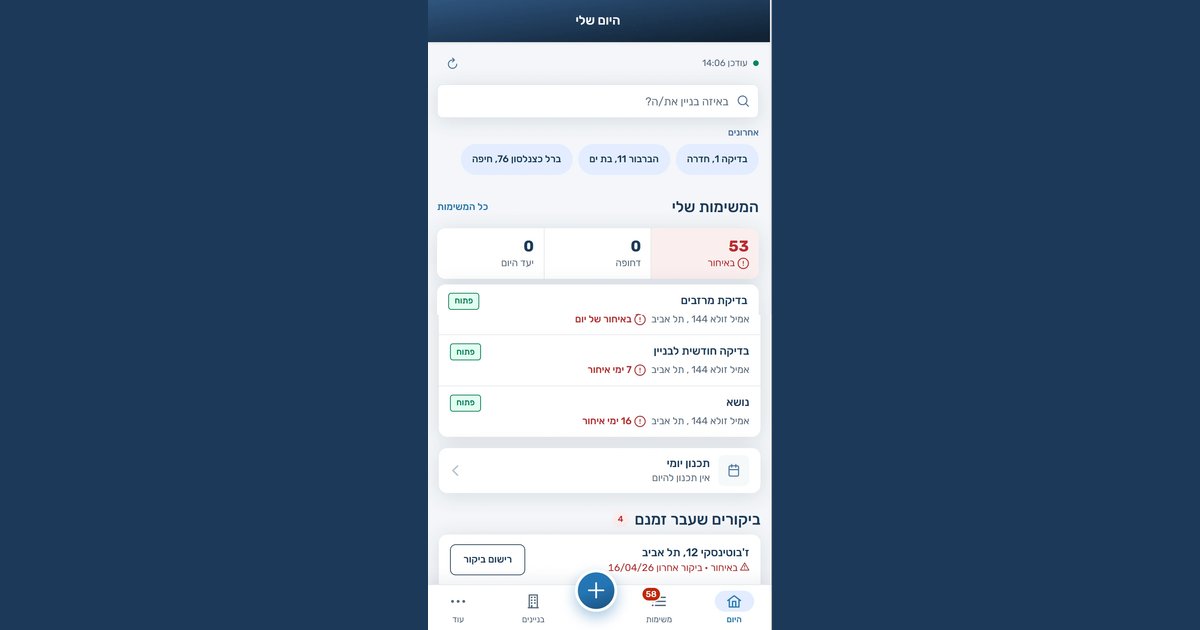
Build App | תוכנה לניהול בניינים — גבייה, אחזקה ודיירים במקום אחד מסייעת לרכז תהליכים שמשפיעים על העבודה השוטפת והרווחיות. מערכת ניהול הגבייה הדיגיטלית מאפשרת לעקוב אחר הגבייה, ובוט AI לשירות דיירים בוואטסאפ עונה לפניות מסביב לשעון. כך תוכלו לצמצם את המעבר בין ערוצים וקבצים ולרכז את המידע התפעולי.
כאשר קריאות שירות מתפזרות בין הודעות, קשה לדעת מה עדיין פתוח ומה כבר טופל. ניהול קריאות שירות ותחזוקה לצד מערכת תקשורת עם דיירים במייל, בוואטסאפ ובסמס מאפשרים לצוות לנהל את הפניות באופן מסודר ולעקוב אחריהן. המידע עוזר לזהות עומסי טיפול, לעקוב אחר משימות ולבחון אילו תהליכים ידניים עדיין צורכים זמן.
המערכת מתאימה לחברות שרוצות לרכז גבייה, פניות דיירים ותחזוקה בתהליך ניהול אחד. כדי לבחון איך היא יכולה להשתלב בעבודה שלכם, פנו ל־Build App ותאמו הדגמה.
הפכו את הנתונים לתוכנית פעולה
הפכו את הממצאים להחלטות עבודה ברורות: בחרו תחום אחד, הגדירו מי יוביל את השינוי וקבעו איזה סימן יעיד על התקדמות. שתפו את הצוות בהחלטה, כדי שכולם ידעו מה משתנה ואיך מתעדים חריגים. כך תוכלו לבחון את התהליך על סמך העבודה בפועל, לפני שתרחיבו את השינוי לתחומים נוספים.
הגדלת רווחיות בחברת ניהול נשענת גם על שגרה שמאפשרת לזהות סטיות בזמן ולפעול בהתאם. תעדו החלטות ואת תוצאותיהן, כדי לשמר את מה שעובד ולשנות את מה שמכביד על הצוות. כך תוכלו להמשיך לשפר את שיטות העבודה בקצב שמתאים לחברה שלכם.
רוצים לראות איך Build App פותרת את הבעיה הזו? קבעו הדגמה חינם ←